11月5日晚间,聚石化学(688669.SH)公告,公司与苏州文隽供应链管理有限公司签署《股权转让协议》,以1.26亿元转让所持安徽聚宝石化科技有限公司(以下简称聚宝石化)70%股权。交易完成后,聚石化学仍持有30%股权,聚宝石化不再纳入合并报表范围。
这笔交易推进得很快。协议约定签署之日起三日内支付全部对价,而截至公告披露日,苏州文隽已通过自有资金和股东借款筹措资金,把1.26亿元全额付清。
被转让的聚宝石化,是聚石化学液化石油气加工业务的实施主体,旗下核心资产是位于安徽马鞍山市和县的16万吨/年异辛烷装置。2025年初至2026年9月,这块业务累计亏损约1.03亿元。
一家以改性塑料起家的科创板公司,为什么会有一块液化气业务,为什么卖,谁在接盘,一起来看看。
一、交易怎么完成的?
先看定价。资产基础法下,聚宝石化股东全部权益价值2.04亿元,评估基准日之后,聚宝石化5月至9月又亏损1781.19万元,经各方协商,全部权益估值定为1.8亿元,70%股权对应交易对价1.26亿元。
交易的诚意体现在付款上。协议约定签署之日起三日内支付全部1.26亿元,公告披露时款项已经到账。
附加条件有三串。
其一,截至协议签订日,聚宝石化尚欠聚石化学借款本金1.1亿元,交易完成后这笔欠款被动变为对外财务资助,苏州文隽、聚宝石化承诺协议生效后12个月内还清,利息按同期银行借款利率计算,苏州文隽以其所持70%股权提供履约担保。
其二,聚石化学为聚宝石化提供的1480.45万元担保,需在6个月内解除,同样以股权担保托底。
其三,聚石化学当年为收购这块资产曾向建设银行清远市分行申请并购贷款,以聚宝石化100%股权质押,目前担保余额4500万元,银行已确认配合办理解押手续。
交易完成后,聚石化学保留30%股权,有权提名一名董事和一名副总经理参与后续经营。
二、一家改性塑料公司,为什么会有液化气业务
聚石化学2021年1月登陆科创板,总部位于广东清远,起家业务是无卤阻燃改性塑料,产品覆盖改性塑料粒子、汽车型材、光显材料、电线电缆、卫生材料等。
客户名单里有美的、广汽丰田、比亚迪、京东方、韩国LG电子等。
2026年上半年,改性塑料板块销售额12.47亿元,约占公司总营收的74%。
液化气业务是“向上游走”的产物。2021年至2022年上游石化原料大幅涨价,改性塑料企业利润被挤压,聚石化学的想法输是开展液化石油气加工新业务,对冲部分上游原材料价格波动风险。
具体做法分两步。第一步,2022年2月起,以控股子公司安宝化工为经营主体、委托安徽海德化工加工的形式试运营:采购醚前C4、醚后C4、甲醇、液碱等原料,通过烷基化、加氢、精馏装置生产工业异辛烷及副产品,销售给下游石油化工和燃油销售企业。
第二步,把加工能力买下来。2022年8月,聚石化学报名参加海德化工破产重整投资人公开招募,经三轮遴选中标,方案是出资不超过2.3亿元用于清偿重整债权及支付费用、以0对价受让海德化工全部股权,2023年6月完成过户。
海德化工的核心资产,就是那套16万吨/年异辛烷装置。2023年3月,聚宝石化注册成立,2024年12月起承接海德化工相关资产、逐步接管安宝化工业务,成为液化气加工业务的统一主体。
异辛烷是什么。碳四(C4)是炼厂和裂解装置的副产气体组分,深加工的主要出口之一是烷基化油,即异辛烷,它是清洁汽油的高辛烷值调和组分,碳四—烷基化—调油这条链条曾长期是碳四资源的主要去向。
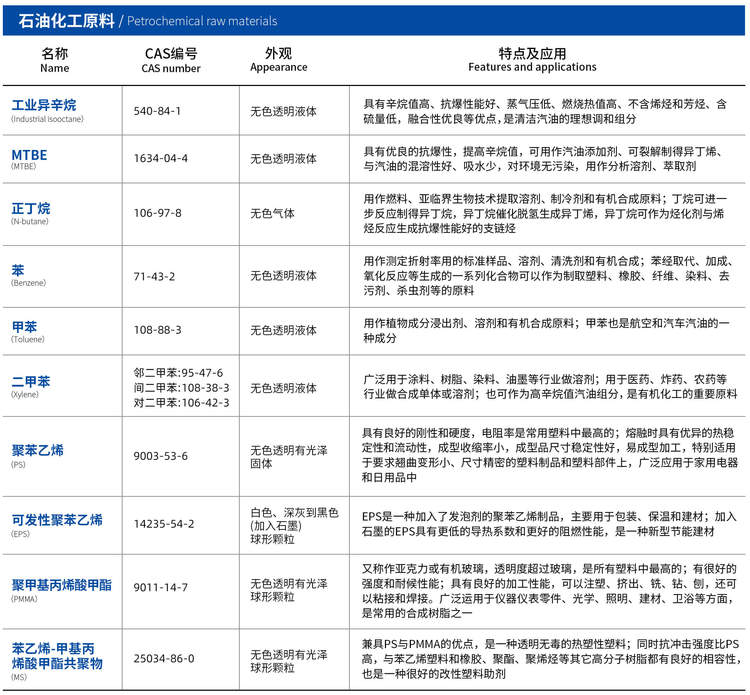
值得留意的是,这个“上游”通向的是汽油箱,不是注塑机:异辛烷与聚丙烯、聚乙烯之间不存在直接的产业协同,聚石化学这笔上游布局,本质上是一笔独立的石化加工生意。
三、转折点在2023年
2023年6月30日,财政部、税务总局发布《关于部分成品油消费税政策执行口径的公告》(2023年第11号),明确对烷基化油(异辛烷)按照汽油征收消费税。
汽油消费税税率为1.52元/升,折算下来,每吨烷基化油要缴纳的税金在两千元以上。
此前烷基化油按化工品对待、不缴成品油消费税,调油链条上留有可观的利润空间;纳入征税之后,这道空间被直接压平。
聚石化学在本次公告里把因果写得很直白:11号公告之后,尽管公司采取一系列措施降本开源,相关业绩仍继续下滑。
2026年半年报列出的亏损原因还有下游汽油市场需求持续减少、霍尔木兹海峡封锁导致原材料价格飙涨。
账本上的数字更直观。聚宝石化2025年营收6.60亿元、净亏损5500.34万元;2026年业务近乎停摆,1至4月营收只剩5453.97万元、净亏损3016.93万元,5至9月又亏1781.19万元,21个月合计亏损约1.03亿元。
放到上市公司层面,聚石化学2024年归母净亏损2.36亿元,2025年亏损1.55亿元,2026年前三季度再亏1.53亿元,其中第三季度单季亏4798万元;2026年上半年,公司液化石油气产品销量同比下降81.9%、销售额下降83%。
这笔业务带来的麻烦不止于亏损。
2025年11月21日,聚石化学因涉嫌信息披露违法违规收到证监会《立案告知书》;2026年1月9日,广东证监局下发《行政处罚事先告知书》,查明公司及子公司通过三类虚假贸易业务虚增财务数据,其中一类发生在异辛烷业务上,子公司安徽聚润向两家石化企业销售异辛烷,货物未实际出库,后续还加价购回。
收缩也不止卖股权这一步。2026年4月,聚石化学已审议终止安庆聚苯乙烯生产建设项目这一募投项目,装置停产拆除,由当地管委会与平台公司收购补偿,公司目前已收到8000万元。
至此,公司向石化方向的扩张基本清盘。
四、接盘方什么来头,产业链该盯什么
苏州文隽不是资本市场的熟面孔。这家公司2023年6月才成立,注册资本5900万元,大股东为江苏普惠石油化工有限公司(持股67.8%),实际控制人赵泊程2005年进入中石油体系工作,2018年离职创业,目前在山东东营经营石油销售、石油仓储和数字化仓储。
财务上,苏州文隽2025年营收5379.72万元、净利润211.79万元,2026年6月末净资产4218.57万元。
一家净资产四千多万元的公司,拿出1.26亿元现金买下70%股权,资金来自自有资金加股东借款。
石油贸易仓储背景的民营资本接手烷基化资产,逻辑不难理解:16万吨/年的异辛烷装置接在汽油调和链条上,对有油品渠道和仓储物流的经营者来说是产能筹码,对改性塑料上市公司来说是无法与主业协同的包袱。
同一套装置,放在两本账里,价值不同。
总结
对聚石化学,卖掉聚宝石化是止损,不是翻身。交易带来1.26亿元现金和出表后的折旧、利息减负,但当期正向影响兑现之后,公司要面对的仍是改性塑料毛利率承压、阻燃剂新产能爬坡这些慢变量。
对行业,这笔交易是一类样本的注脚。
过去几年向上游石化延伸的改性塑料企业不止聚石一家,政策与周期先后关门之后,聚焦主业、剥离非核心亏损资产正在成为塑化上市公司的共同动作。
免责声明:本图文、资料来源于网络,转载的目的在于传递更多信息及分享,并不代表本网站赞同其观点和对其真实性负责,也不构成其他建议。仅供交流,不为其版权负责。如涉及侵权,请及时与我们取得联系: zpia2008@163.com。
